BlogIndustria
Cómo vender seguros preguntando más y hablando menos
Seis preguntas que mueven una venta de seguros, cuándo hablar de coberturas y qué cambia si vendes en México. Para agentes y corredores.

Esta semana aprendí algo que debería haber sabido hace tiempo: hablo demasiado.
Llevamos meses construyendo ioZen con clientes, y cuando nos reunimos con ellos solíamos hacer lo mismo que hace casi cualquiera que vende: contar lo que hacemos. Alguien del equipo nos propuso otra cosa: no vender, preguntar. Y volver a preguntar. ¿Por qué lo haces así? ¿Y después qué pasa? ¿Y por qué?
En las reuniones de esta semana, nunca habíamos estado tan cerca del problema real de un cliente. Y nos dimos cuenta de que lo que ya tenemos podía ayudarles mucho más de lo que creíamos, solo porque por fin los dejamos hablar.
Creo que vender seguros funciona igual.
El error de siempre: empezar por las coberturas
Cuando alguien pide un seguro de auto, la tentación es explicarle de una vez la diferencia entre responsabilidad civil, limitada y amplia. Es información correcta, pero llega antes de tiempo. El cliente todavía no te ha contado qué le preocupa, y tú todavía no sabes qué recomendarle.
Las preguntas que mueven una venta de seguros
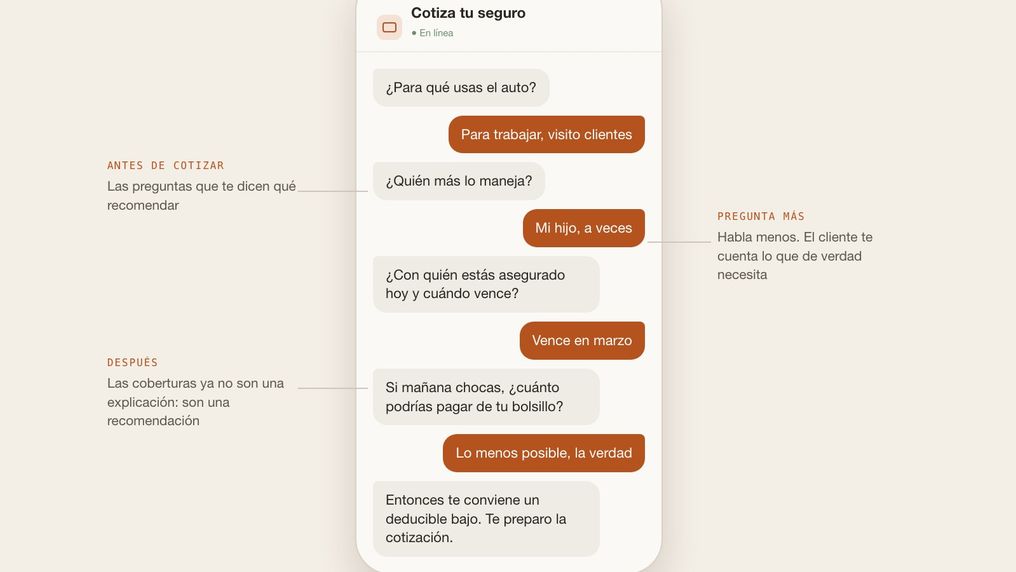
Antes de cotizar, estas preguntas te dicen casi todo:
- ¿Para qué usas el auto? No es lo mismo ir a la oficina que trabajar con él.
- ¿Quién más lo maneja? Un hijo que acaba de sacar licencia cambia la conversación.
- ¿Con quién estás asegurado hoy y cuándo vence? Te dice si hay prisa y contra qué compites.
- ¿Qué te pasó la última vez que usaste el seguro? Ahí aparece lo que de verdad le importa.
- Si mañana chocas, ¿cuánto podrías pagar de tu bolsillo? Es la forma humana de preguntar por el deducible.
- ¿Cuánto quieres pagar al año? Al final, no al principio.
Con esas respuestas, la diferencia entre coberturas ya no es una explicación: es una recomendación.
Si vendes en México: cédula, coberturas, IVA y cobro
- Cédula. Para vender seguros necesitas la autorización de la CNSF, la «cédula», para cada operación y ramo que vendas (LISF, arts. 91 y 93). Muchos agentes empiezan en una promotoría, que los acompaña en ese proceso.
- Lo que le muestras al cliente. El Reglamento de Agentes pide que el agente se identifique con su nombre y los datos de su cédula, y que deje claro que el pago de la prima se hace contra el recibo de la aseguradora. Revisa el reglamento vigente antes de armar tu formato.
- Coberturas de auto. Usa los términos de la CONDUSEF, que son los que tu cliente va a encontrar al comparar: RC (responsabilidad civil), Limitada (RC más robo total) y Amplia (Limitada más daños materiales).
- IVA. Las primas llevan IVA del 16 %, salvo los seguros de vida, que están exentos (LIVA, art. 15, fracc. IX).
- Cobro. El agente solo puede cobrar primas contra el recibo de la aseguradora (LISF, art. 99). Por eso, cuando cierres, envía el link de pago o el recibo de la aseguradora.
- Privacidad. Desde el 20-03-2025 rige la nueva Ley Federal de Protección de Datos Personales en Posesión de los Particulares. Si pides datos por un formulario o un bot, acompáñalo de tu aviso de privacidad.
Datos revisados el 18-11-2026 en la LISF, la LIVA y la CONDUSEF.
Deja que un formulario pregunte por ti
Hacer seis preguntas a cada persona que te escribe a las nueve de la noche no escala. Una parte puede hacerla un Intake Bot: le pregunta al cliente por WhatsApp o por un enlace, conversando o «Paso a paso», una pregunta por pantalla, y el caso te llega con las respuestas.
Un cliente nuestro, una empresa de servicios en Bolivia, lleva a quienes responden sus anuncios a un Intake Bot en WhatsApp, y de ahí el caso pasa a su tablero. Lo que nos contaron: esa pequeña fricción filtró a los curiosos, y además rescataron conversaciones que antes quedaban a medias.
El bot no reemplaza tu conversación. Te la deja para lo que importa: la recomendación y la confianza.
Qué hacer con las respuestas
- El caso llega a tu tablero con todo lo que el cliente contestó, y con una persona responsable.
- Con Documentos (en beta), «Generar» arma tu cotización en PDF con los datos del caso. Si partes de la FlowApp Cotización de seguro de auto, el formato de cotización lo agregas tú en Documentos.
- El cliente la firma desde el celular (en beta), y le envías el link de pago o el recibo de la aseguradora.
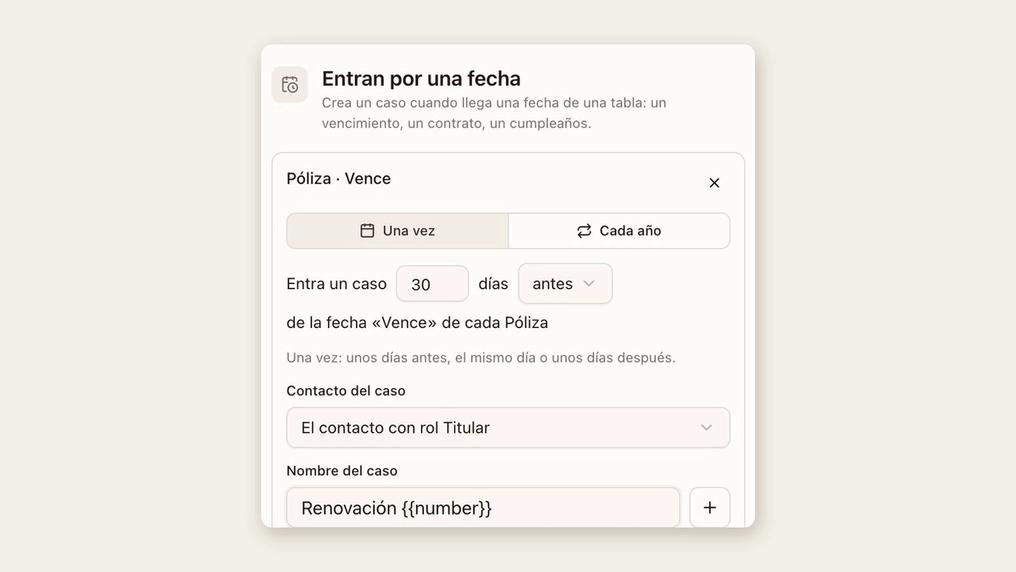
- Y cuando la póliza se acerque a vencer, el caso de renovación puede abrirse solo: lo cuenta Esteban en el método de los 30 días.
Lo que me llevo
Preguntar más es incómodo al principio, porque se siente como perder tiempo. Es al revés: cada pregunta que haces antes te ahorra una cotización que no le servía al cliente. Desde esta semana, en ioZen lo hacemos así, y te recomiendo probarlo en tu próxima venta.
Preguntas frecuentes
¿Qué necesito para vender seguros en México? La cédula de la CNSF para cada operación y ramo que vendas, y conocer el Reglamento de Agentes. Muchos agentes empiezan en una promotoría.
¿Cuántas preguntas debe tener un formulario de cotización de auto? Las mínimas para cotizar bien. Las demás, mejor en la conversación.
¿Un Intake Bot puede pedir documentos? Sí. Con una pregunta «Subir Archivo», el cliente los sube en la misma conversación.
¿Sirve para seguros de vida? Sí. Cambian las preguntas (edad, dependientes, para qué quiere el seguro), no el método.
¿Qué frases usar para vender un seguro de vida? Más que frases, preguntas: ¿quién depende de ti?, ¿qué pasaría con ellos si mañana faltas?, ¿qué tienes hoy para cubrirlo?, ¿cuánto podrías pagar al mes sin que te pese? Con esas respuestas, la recomendación se arma sola.
Sigue leyendo
Todos los artículos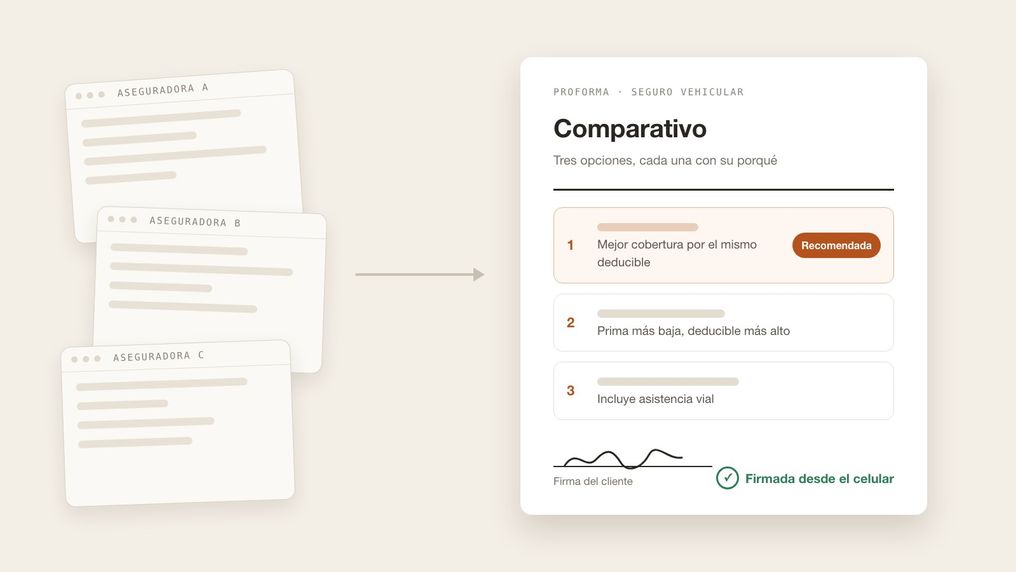
Te toca
Cambia un formulario por una conversación
Déjanos tu sitio web y te armamos la primera FlowApp con él. La pruebas gratis.